央行数字货币真的来了吗?数字人民币离日常生活还有多远
央行数字货币早已不是期货,而是正在运行的系统。数字人民币试点数年后,问题已从"能不能用"变成"用不用得顺手"。
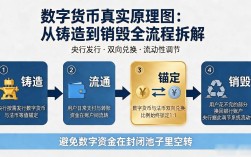
技术上,数字人民币采用央行与商业银行双层运营的架构。我参与过底层接口联调,离线支付模块是最大亮点——手机断网、没电也能完成交易央行数字货币真的来了吗?数字人民币离日常生活还有多远,灾备场景下价值极大。不过商户端收款终端的升级仍是卡点,大量小微商户的POS设备尚未完成适配。
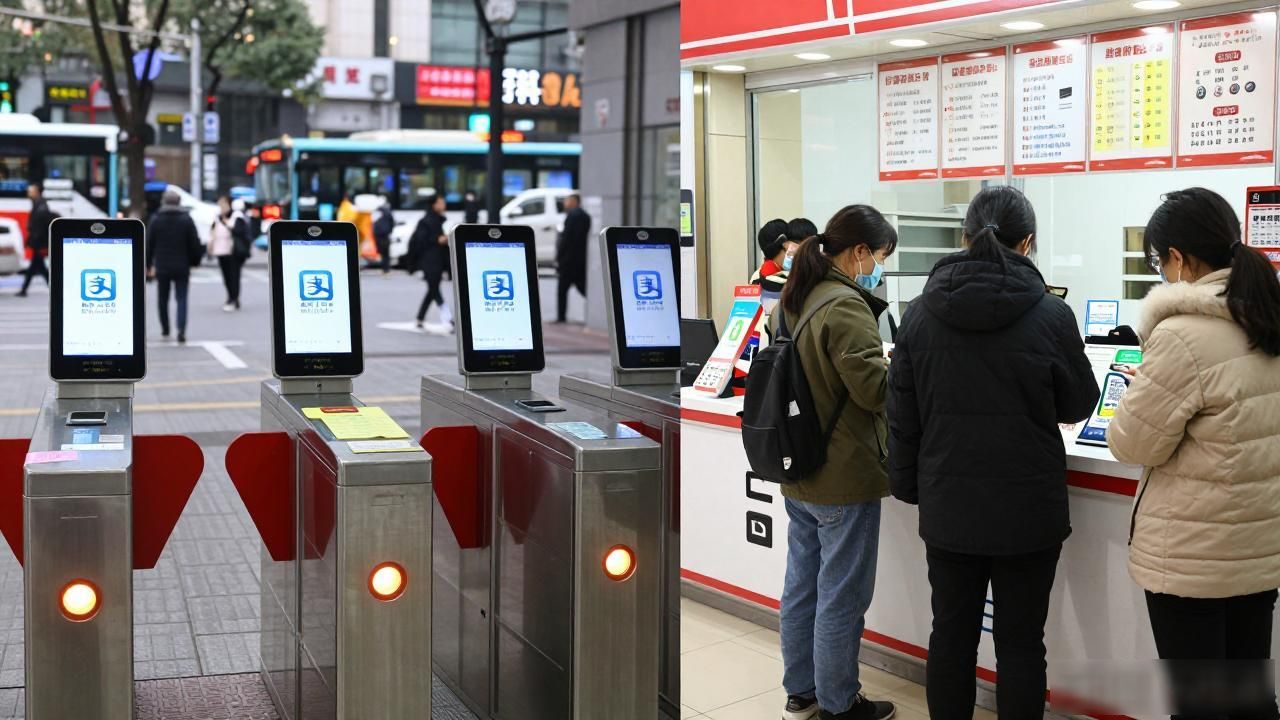
场景落地方面,政务缴费和公共交通走得最快。试点城市里地铁刷码、医院挂号、公园门票已全面支持。但日常零售渗透率偏低央行数字货币来了吗,多数人还是习惯扫支付宝微信码,数字人民币钱包的打开频率远不及支付APP。
它和第三方的本质区别在于:数字人民币是法定货币的数字形态,具有法偿性,商家无权拒绝。支付宝微信是账户余额,属商业信用。这决定了数字人民币在定向消费券、智能合约、跨境结算上有天然优势,是任何商业平台无法替代的。
挑战依然现实:用户端缺乏独立吸引力,隐私保护与反洗钱的边界需持续校准,跨境互联互通的节奏也快不起来。它确实来了,但离"非它不可"还有距离,场景需要慢慢长出来。