央行数字货币M2:数字人民币发出来,货币总量统计到底怎么变
在银行做资产负债管理十几年,M2是我每天盯着的数。央行数字货币试点推开后,我明显感觉到M2的统计边界在被重新划定,这不是理论推演,是实打实影响流动性安排的事。
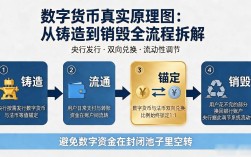
传统M2统计的是商业银行体系里能随时变现的存款。数字人民币由央行直接发行,用户钱包里的钱不再是银行的负债。试点扩到交通、零售这些高频场景后,一部分活期存款搬进了个人钱包。银行报表上的数字少了,央行资产负债表上多了,货币持有主体变了,统计归属跟着变。
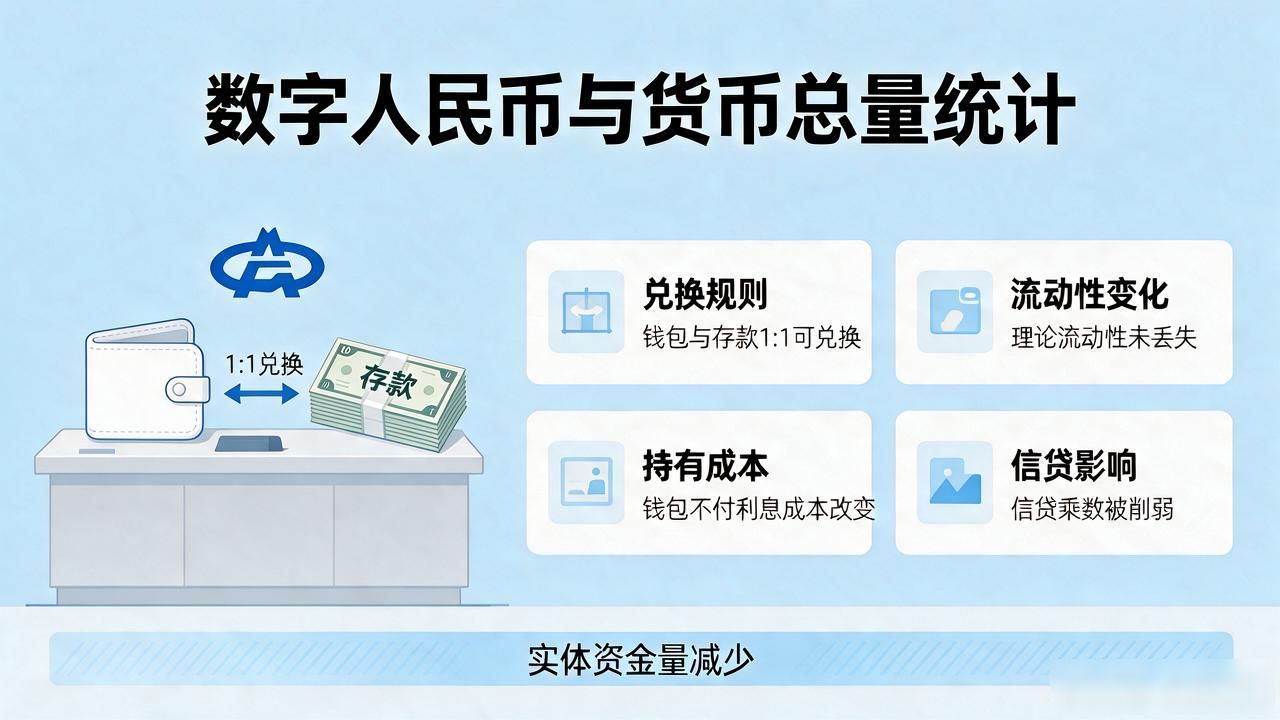
我特别留意兑换率这个细节。现在钱包和存款是1:1可兑换央行数字货币M2:数字人民币发出来,货币总量统计到底怎么变,理论上流动性没丢,但行为上完全不同。钱包不付利息,持有成本变了,资金在银行体系里的周转速度会慢下来。信贷乘数一旦被削弱,同样规模的央行投放,落到实体里的资金量就不一样了。
对银行最直接的冲击在负债端。过去揽储靠存款利息和结算便利,现在客户把零钱都放数字钱包,活期沉淀变薄。我做资金计划时,短期流动性缺口比过去更难预测。利率走廊那根线,央行得重新校准,不然银行间市场下午的拆借利率就会晃。
统计层面,央行总司每季出M2数据,口径要不要把钱包余额单独列、算不算准货币中国央行数字货币m2,这不只是技术活。它关系到市场怎么解读"货币松不松",牵动债券定价和外汇预期。试点每扩一个城市,统计框架就得迭代一次,滞后性本身就是风险。