数字货币基于账户是什么?央行数字货币核心机制详解
作为长期跟踪央行数字货币政策的研究员,我见过太多人把"基于账户"当成晦涩的技术术语。其实它描述的是数字货币的一种设计路径——钱和身份信息绑定,每笔交易都留痕可查。这和现金"认币不认人"的逻辑截然不同,理解这点,就能看懂很多政策争议。
基于账户的数字货币,核心是由央行直接为普通公众开立专属的数字钱包,而非依赖第三方机构提供的账号服务。钱包与个人的实名身份一一绑定关联,每一笔交易记录都会被同步至区块链上,但相关信息并不会完全向所有主体公开。这种设计既实现了资金流向的透明化,又能对资金流转状态进行有效管控,对反洗钱监管、税务稽查、诈骗涉案资金追缴等工作都有直接的助力作用。
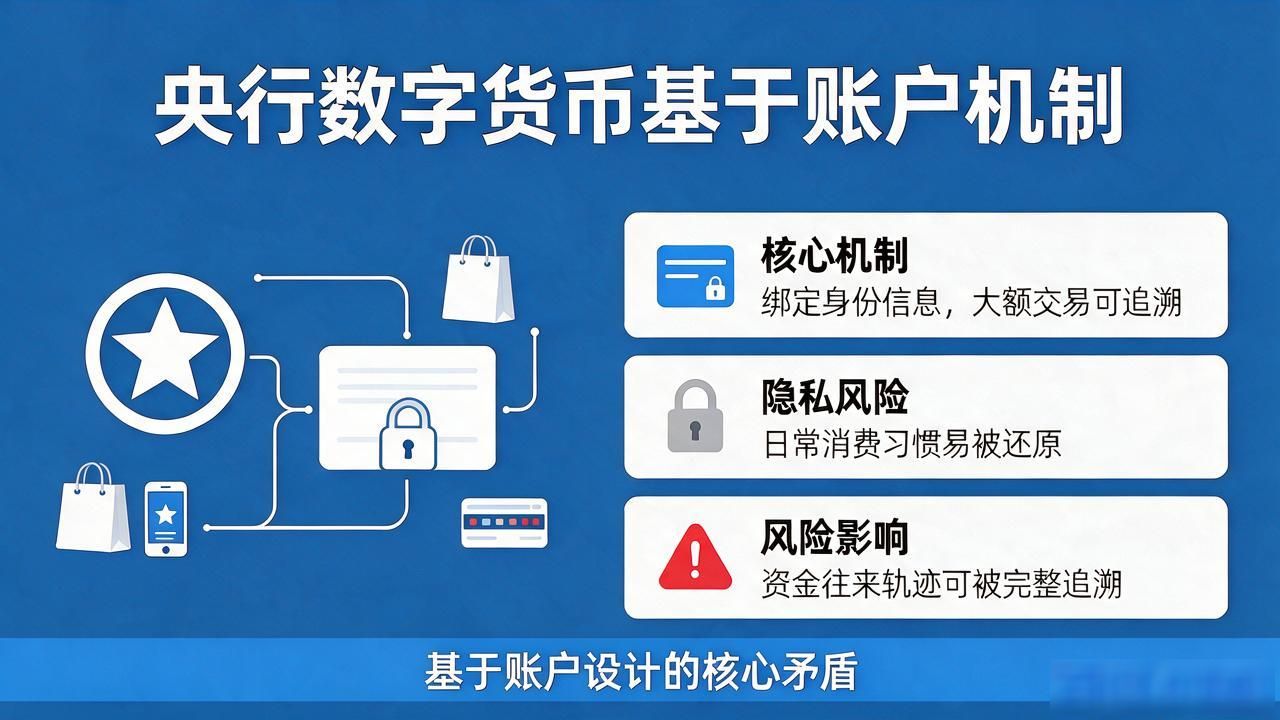
但这种设计也有相应的代价,个人的隐私空间会被明显压缩,日常的消费习惯、资金往来的具体情况都可能被追溯还原,这也是公众在接触和认可这类数字货币过程中,最关心的核心矛盾点之一。
从实用性看数字货币基于账户是什么?央行数字货币核心机制详解,基于账户模式在跨境支付上优势突出。传统SWIFT体系层层中转数字货币基于账户,手续费高、到账慢,往往要两三天。数字货币点对点直连,分钟级到账,成本几乎归零。对跨境电商、劳务输出群体来说,这是真金白银的节省,也是货币国际化的重要抓手。
技术层面的挑战同样严峻。中国十四亿人口日常支付峰值远超想象,系统必须扛住双十一、春节红包级别的压力。央行数字货币系统要做到99.999%可用性,意味着分布式账本、加密算法、灾备架构都要顶格设计,稍有疏漏就是系统性风险。